Domain server-network.de kaufen?
Wir ziehen mit dem Projekt
server-network.de um.
Sind Sie am Kauf der Domain
server-network.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain server-network.de kaufen?
Ist die Deutsche Rentenversicherung eine gesetzliche Rentenversicherung?
Ja, die Deutsche Rentenversicherung ist eine gesetzliche Rentenversicherung in Deutschland. Sie ist eine der größten Sozialversicherungsträger und bietet den Bürgern Schutz vor Altersarmut. Die Beiträge zur Rentenversicherung werden gesetzlich festgelegt und von Arbeitnehmern und Arbeitgebern gemeinsam getragen. Die Deutsche Rentenversicherung gewährt Rentenleistungen an Versicherte, die die Voraussetzungen erfüllen, wie z.B. das Erreichen der Regelaltersgrenze oder bei Erwerbsminderung. Sie ist somit ein wichtiger Baustein der sozialen Sicherung in Deutschland. **
Was ist der Unterschied zwischen Rentenversicherung Bund und Rentenversicherung?
Was ist der Unterschied zwischen Rentenversicherung Bund und Rentenversicherung? Die Rentenversicherung Bund ist eine spezielle Form der gesetzlichen Rentenversicherung in Deutschland, die für Beamte des Bundes gilt. Sie bietet diesen Beamten eine zusätzliche Altersvorsorge. Die reguläre Rentenversicherung hingegen gilt für alle Arbeitnehmer in Deutschland und dient der Absicherung im Alter. Beide Versicherungen haben das Ziel, die finanzielle Situation im Alter zu verbessern, jedoch unterscheiden sie sich in den Zielgruppen und den spezifischen Leistungen. **

Ähnliche Suchbegriffe für Rentenversicherung
Top-Angebote
Produkte zum Begriff Rentenversicherung:
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Microsoft Windows Server 2025 Datacenter + SQL Server 2025 Enterprise | Core-Lizenz | NIS-2 InfrastrukturMicrosoft Windows Server 2025 Datacenter + SQL Server 2025 Enterprise | Core-Lizenz | NIS-2 Infrastruktur Die Kombination aus Windows Server 2025 Datacenter und SQL Server 2025 Enterprise unterstützt hochvirtualisierte Rechenzentrums-, Datenbank- und Analyseumgebungen mit erhöhten Anforderungen an Skalierung, Hochverfügbarkeit, Sicherheitskontrolle und zentrale Infrastrukturverwaltung. Core-basierte Datacenter- & Enterprise-Lizenzierung Unbegrenzte Virtualisierung Always On Availability Groups Transparent Data Encryption (TDE) Kauf auf Rechnung möglich Persönlicher Ansprechpartner „Enterprise-Infrastrukturen für Virtualisierung, Hochverfügbarkeit und kontrollierte Datenprozesse.“ Datacenter- & SQL-Infrastruktur für kritische Enterprise-Umgebungen Windows Server 2025 Datacenter und SQL Server 2025 Enterprise bilden die Grundlage für hochvirtualisierte Rechenzentrums-, Datenbank- und Analyseumgebungen mit erhöhten Anforderungen an Skalierung, Performance und zentrale Infrastrukturverwaltung. Die Plattform unterstützt geschäftskritische Anwendungen, ERP-Systeme, Data-Warehouse-Strukturen sowie virtualisierte SQL-Workloads innerhalb kontrollierter Unternehmens- und Hostingumgebungen. NIS-2, Auditierung & Sicherheitskontrolle Unternehmen und Betreiber kritischer Infrastrukturen stehen zunehmend vor regulatorischen Anforderungen hinsichtlich Zugriffsschutz, Datensicherheit und Nachvollziehbarkeit geschäftskritischer Systeme. Die Kombination aus Windows Server Datacenter und SQL Server Enterprise unterstützt die technische Umsetzung zentraler Sicherheits- und Verwaltungsprozesse innerhalb moderner Enterprise-Infrastrukturen. Transparent Data Encryption Unterstützt verschlüsselte Datenbankstrukturen zum Schutz sensibler Unternehmens- und Kundendaten. Shielded Virtual Machines Unterstützt geschützte virtuelle Maschinen innerhalb hochvirtualisierter Infrastrukturumgebungen. SQL Server Auditing Unterstützt nachvollziehbare Audit-Logs und die Protokollierung sicherheitsrelevanter Datenbankzugriffe. Die Kombination aus Windows Server Datacenter und SQL Server Enterprise unterstützt Unternehmen bei der technischen Umsetzung dokumentationspflichtiger Sicherheits-, Verwaltungs- und Datenprozesse innerhalb moderner NIS-2 Server-Infrastrukturen ↗ . Technische Funktionen für Enterprise-Rechenzentren Unbegrenzte Virtualisierung Unterstützt den Betrieb unbegrenzter virtueller Maschinen bei vollständiger Lizenzierung aller physischen Prozessorkerne. Always On Availability Groups Unterstützt hochverfügbare SQL-Infrastrukturen mit automatisierten Failover-Prozessen und reduzierten Ausfallzeiten. Software Defined Networking Ermöglicht zentral verwaltete Netzwerkstrukturen innerhalb segmentierter Rechenzentrumsumgebungen. In-Memory OLTP Beschleunigt datenintensive Anwendungen und Transaktionsprozesse innerhalb großer SQL-Datenbanken. Datacenter + Enterprise Infrastruktur im Überblick Bereich Windows Server Datacenter SQL Server Enterprise Hauptfunktion Virtualisierung & Infrastrukturverwaltung Enterprise-Datenbanken & Analyseprozesse Virtualisierung Unbegrenzte virtuelle Maschinen SQL-Workloads innerhalb virtualisierter Umgebungen Sicherheitsfunktionen Shielded VMs & Zugriffsschutz TDE & SQL Auditing Hochverfügbarkeit Failover-Clustering Always On Availability Groups Einsatzbereich Rechenzentren & Hostingumgebungen Kritische Enterprise-Datenbanken Lizenzkonformität & rechtlicher Hinweis Lizenzdeals24 unterstützt Unternehmen mit strukturierter Lizenzbereitstellung, nachvollziehbarer Dokumentation und lizenzkonformer Abwicklung innerhalb der Europäischen Union. Die Bereitstellung erfolgt digital inklusive Aktivierungsinformationen und Dokumentation zur internen Lizenzverwaltung. Rechtlicher Hinweis Im Bereich „Lizenzkonform & Rechtssicher“ verweisen wir auf das EuGH-Urteil (C-128/11 UsedSoft GmbH vs. Oracle International Corp.). Dieses bestätigt den Handel mit Softwarelizenzen innerhalb der Europäischen Union. Enterprise-Infrastruktur für hochvirtualisierte Rechenzentren Virtualisieren. Skalieren. Kritische Datenprozesse absichern. Jetzt Windows Server Datacenter & SQL Server Enterprise digital bereitstellen.14989,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann Befreiung Rentenversicherung?
Die Befreiung von der Rentenversicherung kann unter bestimmten Voraussetzungen erfolgen. Zum Beispiel können Selbstständige, die bereits in einem anderen Altersvorsorgesystem abgesichert sind, von der Rentenversicherung befreit werden. Auch bestimmte Berufsgruppen wie beispielsweise Beamte oder Künstler können unter Umständen von der Rentenversicherungspflicht befreit werden. Es ist wichtig, sich frühzeitig über die Möglichkeiten der Befreiung zu informieren und gegebenenfalls einen Antrag zu stellen. In jedem Fall sollte man sich vor einer Entscheidung eingehend beraten lassen, um die individuellen Auswirkungen einer Befreiung zu verstehen. **
-
Warum kontenklärung Rentenversicherung?
Die Kontenklärung in der Rentenversicherung dient dazu, die Versicherungszeiten eines Versicherten zu überprüfen und gegebenenfalls zu korrigieren. Dadurch sollen mögliche Lücken im Versicherungsverlauf geschlossen werden, um eine genaue Berechnung der Rente sicherzustellen. Zudem können durch die Kontenklärung Ansprüche auf Rentenleistungen geklärt und geltend gemacht werden. Somit trägt die Kontenklärung dazu bei, dass Versicherte im Alter die ihnen zustehende Rente erhalten. Warum kontenklärung Rentenversicherung? **
-
Wer übernimmt die Rentenversicherung?
Die Rentenversicherung wird in der Regel von den Arbeitnehmern, Arbeitgebern und dem Staat gemeinsam finanziert. Arbeitnehmer zahlen einen Teil ihres Gehalts als Beiträge in die Rentenversicherung ein, während Arbeitgeber ebenfalls Beiträge leisten. Der Staat unterstützt die Rentenversicherung durch Steuermittel, um sicherzustellen, dass Rentner im Alter eine angemessene Rente erhalten. Die Rentenversicherung wird von verschiedenen Trägern wie der Deutschen Rentenversicherung verwaltet, die die Rentenansprüche der Versicherten berechnen und auszahlen. Letztendlich ist es also eine gemeinsame Verantwortung von Arbeitnehmern, Arbeitgebern und dem Staat, die Rentenversicherung zu finanzieren und sicherzustellen. Wer übernimmt die Rentenversicherung? **
-
Wie viel Rentenversicherung Werkstudent?
Die Höhe der Rentenversicherung für Werkstudenten hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Anzahl der Arbeitsstunden und dem Rentenversicherungsträger. Als Werkstudent bist du in der Regel rentenversicherungspflichtig, wenn du mehr als 450 Euro im Monat verdienst oder länger als drei Monate arbeitest. Die Beiträge zur Rentenversicherung werden je nach Einkommen berechnet und vom Arbeitgeber und Arbeitnehmer jeweils zur Hälfte getragen. Es ist wichtig, sich bei der zuständigen Rentenversicherung zu informieren, um die genaue Höhe der Beiträge zu erfahren. **

Wer zahlt keine Rentenversicherung?
Wer zahlt keine Rentenversicherung? Personen, die selbstständig tätig sind, sind in der Regel nicht verpflichtet, Beiträge zur gesetzlichen Rentenversicherung zu zahlen. Auch Beamte und Richter sowie bestimmte Berufsgruppen wie beispielsweise Künstler oder Publizisten sind von der Rentenversicherungspflicht befreit. Zudem sind geringfügig Beschäftigte, deren Einkommen unterhalb der geltenden Grenze liegt, von der Rentenversicherungspflicht befreit. Es ist jedoch ratsam, auch als Selbstständiger oder Freiberufler eigenständig für die Altersvorsorge zu sorgen, um im Alter abgesichert zu sein. **
Wer muss Rentenversicherung bezahlen?
Die Rentenversicherung wird von Arbeitnehmern, Arbeitgebern und Selbstständigen gemeinsam finanziert. Arbeitnehmer zahlen einen Teil ihres Bruttogehalts als Beiträge zur Rentenversicherung, während Arbeitgeber den anderen Teil übernehmen. Selbstständige müssen ihre Beiträge zur Rentenversicherung selbstständig entrichten. Die Beiträge dienen dazu, das Rentensystem zu finanzieren und sicherzustellen, dass Rentner im Alter eine angemessene Rente erhalten. Es ist wichtig, regelmäßig Beiträge zur Rentenversicherung zu zahlen, um im Alter abgesichert zu sein. **
Top-Angebote
Produkte zum Begriff Rentenversicherung:
-
Sozialmedizinische Begutachtung für die gesetzliche Rentenversicherung, Fachbücher von Deutsche Rentenversicherung BundFür sachgerechte Entscheidungen der Rentenversicherungsträger im Rehabilitations- und Rentenverfahren ist die sozialmedizinische Begutachtung von wesentlicher Bedeutung. Hauptmerkmal der gutachterlichen Tätigkeit ist, die hierfür zugrunde liegenden Sachverhalte zu erheben und - unter besonderer Berücksichtigung der Gegebenheiten des Einzelfalles - sozialmedizinisch zu werten und einzuordnen. Eine qualifizierte Beurteilung der Auswirkung sich abzeichnender bzw. bereits manifester Gesundheitsstörungen auf die Erwerbsfähigkeit von Versicherten ist für das Leistungsgeschehen von besonderer Bedeutung. Auch die 7. Auflage wurde von führenden Experten des Deutschen Rentenversicherungsbundes komplett überarbeitet und aktualisiert und zielt vor allem darauf ab, die Qualität der sozialmedizinischen Begutachtung zu fördern und eine Gleichbehandlung der Versicherten durch einheitliche medizinische Standards sicherzustellen.159,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rentenversicherung in Deutschland - Bestandsaufnahme und Perspektiven, Fachbücher von Jens LehmannDas Fachbuch 'Rentenversicherung in Deutschland - Bestandsaufnahme und Perspektiven' bietet eine fundierte Analyse des komplexen Systems der Alterssicherung in Deutschland. Es beleuchtet die unterschiedlichen Einzelsysteme, die das 3-Säulen-System der Alterssicherung bilden, und untersucht insbesondere die öffentlich-rechtlich organisierten Pflichtsysteme, zu denen die gesetzliche Rentenversicherung zählt. Das Buch liefert einen detaillierten Überblick über die Leistungs- und Finanzierungsprinzipien der verschiedenen Systeme und diskutiert die strukturellen Unterschiede sowie die angestrebten Sicherungsziele. Dabei werden auch die Besonderheiten der betrieblichen Altersversorgung und der privaten Vorsorge thematisiert. Die Analyse basiert auf fundierten soziologischen Ansätzen und bietet sowohl theoretische als auch praxisnahe Perspektiven. Das Werk richtet sich an Fachleute und Studierende der Sozialwissenschaften, die ein tieferes Verständnis der Rentenversicherung und ihrer Herausforderungen in Deutschland anstreben. Die präzise Darstellung der komplexen Zusammenhänge und die kritische Reflexion aktueller Entwicklungen machen dieses Buch zu einer wertvollen Ressource für die wissenschaftliche Auseinandersetzung mit dem Thema.47,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist die Deutsche Rentenversicherung eine gesetzliche Rentenversicherung?
Ja, die Deutsche Rentenversicherung ist eine gesetzliche Rentenversicherung in Deutschland. Sie ist eine der größten Sozialversicherungsträger und bietet den Bürgern Schutz vor Altersarmut. Die Beiträge zur Rentenversicherung werden gesetzlich festgelegt und von Arbeitnehmern und Arbeitgebern gemeinsam getragen. Die Deutsche Rentenversicherung gewährt Rentenleistungen an Versicherte, die die Voraussetzungen erfüllen, wie z.B. das Erreichen der Regelaltersgrenze oder bei Erwerbsminderung. Sie ist somit ein wichtiger Baustein der sozialen Sicherung in Deutschland. **
-
Was ist der Unterschied zwischen Rentenversicherung Bund und Rentenversicherung?
Was ist der Unterschied zwischen Rentenversicherung Bund und Rentenversicherung? Die Rentenversicherung Bund ist eine spezielle Form der gesetzlichen Rentenversicherung in Deutschland, die für Beamte des Bundes gilt. Sie bietet diesen Beamten eine zusätzliche Altersvorsorge. Die reguläre Rentenversicherung hingegen gilt für alle Arbeitnehmer in Deutschland und dient der Absicherung im Alter. Beide Versicherungen haben das Ziel, die finanzielle Situation im Alter zu verbessern, jedoch unterscheiden sie sich in den Zielgruppen und den spezifischen Leistungen. **
-
Wann Befreiung Rentenversicherung?
Die Befreiung von der Rentenversicherung kann unter bestimmten Voraussetzungen erfolgen. Zum Beispiel können Selbstständige, die bereits in einem anderen Altersvorsorgesystem abgesichert sind, von der Rentenversicherung befreit werden. Auch bestimmte Berufsgruppen wie beispielsweise Beamte oder Künstler können unter Umständen von der Rentenversicherungspflicht befreit werden. Es ist wichtig, sich frühzeitig über die Möglichkeiten der Befreiung zu informieren und gegebenenfalls einen Antrag zu stellen. In jedem Fall sollte man sich vor einer Entscheidung eingehend beraten lassen, um die individuellen Auswirkungen einer Befreiung zu verstehen. **
-
Warum kontenklärung Rentenversicherung?
Die Kontenklärung in der Rentenversicherung dient dazu, die Versicherungszeiten eines Versicherten zu überprüfen und gegebenenfalls zu korrigieren. Dadurch sollen mögliche Lücken im Versicherungsverlauf geschlossen werden, um eine genaue Berechnung der Rente sicherzustellen. Zudem können durch die Kontenklärung Ansprüche auf Rentenleistungen geklärt und geltend gemacht werden. Somit trägt die Kontenklärung dazu bei, dass Versicherte im Alter die ihnen zustehende Rente erhalten. Warum kontenklärung Rentenversicherung? **
Ähnliche Suchbegriffe für Rentenversicherung
-
Microsoft Windows Server 2025 Datacenter + SQL Server 2025 Enterprise | Core-Lizenz | NIS-2 InfrastrukturMicrosoft Windows Server 2025 Datacenter + SQL Server 2025 Enterprise | Core-Lizenz | NIS-2 Infrastruktur Die Kombination aus Windows Server 2025 Datacenter und SQL Server 2025 Enterprise unterstützt hochvirtualisierte Rechenzentrums-, Datenbank- und Analyseumgebungen mit erhöhten Anforderungen an Skalierung, Hochverfügbarkeit, Sicherheitskontrolle und zentrale Infrastrukturverwaltung. Core-basierte Datacenter- & Enterprise-Lizenzierung Unbegrenzte Virtualisierung Always On Availability Groups Transparent Data Encryption (TDE) Kauf auf Rechnung möglich Persönlicher Ansprechpartner „Enterprise-Infrastrukturen für Virtualisierung, Hochverfügbarkeit und kontrollierte Datenprozesse.“ Datacenter- & SQL-Infrastruktur für kritische Enterprise-Umgebungen Windows Server 2025 Datacenter und SQL Server 2025 Enterprise bilden die Grundlage für hochvirtualisierte Rechenzentrums-, Datenbank- und Analyseumgebungen mit erhöhten Anforderungen an Skalierung, Performance und zentrale Infrastrukturverwaltung. Die Plattform unterstützt geschäftskritische Anwendungen, ERP-Systeme, Data-Warehouse-Strukturen sowie virtualisierte SQL-Workloads innerhalb kontrollierter Unternehmens- und Hostingumgebungen. NIS-2, Auditierung & Sicherheitskontrolle Unternehmen und Betreiber kritischer Infrastrukturen stehen zunehmend vor regulatorischen Anforderungen hinsichtlich Zugriffsschutz, Datensicherheit und Nachvollziehbarkeit geschäftskritischer Systeme. Die Kombination aus Windows Server Datacenter und SQL Server Enterprise unterstützt die technische Umsetzung zentraler Sicherheits- und Verwaltungsprozesse innerhalb moderner Enterprise-Infrastrukturen. Transparent Data Encryption Unterstützt verschlüsselte Datenbankstrukturen zum Schutz sensibler Unternehmens- und Kundendaten. Shielded Virtual Machines Unterstützt geschützte virtuelle Maschinen innerhalb hochvirtualisierter Infrastrukturumgebungen. SQL Server Auditing Unterstützt nachvollziehbare Audit-Logs und die Protokollierung sicherheitsrelevanter Datenbankzugriffe. Die Kombination aus Windows Server Datacenter und SQL Server Enterprise unterstützt Unternehmen bei der technischen Umsetzung dokumentationspflichtiger Sicherheits-, Verwaltungs- und Datenprozesse innerhalb moderner NIS-2 Server-Infrastrukturen ↗ . Technische Funktionen für Enterprise-Rechenzentren Unbegrenzte Virtualisierung Unterstützt den Betrieb unbegrenzter virtueller Maschinen bei vollständiger Lizenzierung aller physischen Prozessorkerne. Always On Availability Groups Unterstützt hochverfügbare SQL-Infrastrukturen mit automatisierten Failover-Prozessen und reduzierten Ausfallzeiten. Software Defined Networking Ermöglicht zentral verwaltete Netzwerkstrukturen innerhalb segmentierter Rechenzentrumsumgebungen. In-Memory OLTP Beschleunigt datenintensive Anwendungen und Transaktionsprozesse innerhalb großer SQL-Datenbanken. Datacenter + Enterprise Infrastruktur im Überblick Bereich Windows Server Datacenter SQL Server Enterprise Hauptfunktion Virtualisierung & Infrastrukturverwaltung Enterprise-Datenbanken & Analyseprozesse Virtualisierung Unbegrenzte virtuelle Maschinen SQL-Workloads innerhalb virtualisierter Umgebungen Sicherheitsfunktionen Shielded VMs & Zugriffsschutz TDE & SQL Auditing Hochverfügbarkeit Failover-Clustering Always On Availability Groups Einsatzbereich Rechenzentren & Hostingumgebungen Kritische Enterprise-Datenbanken Lizenzkonformität & rechtlicher Hinweis Lizenzdeals24 unterstützt Unternehmen mit strukturierter Lizenzbereitstellung, nachvollziehbarer Dokumentation und lizenzkonformer Abwicklung innerhalb der Europäischen Union. Die Bereitstellung erfolgt digital inklusive Aktivierungsinformationen und Dokumentation zur internen Lizenzverwaltung. Rechtlicher Hinweis Im Bereich „Lizenzkonform & Rechtssicher“ verweisen wir auf das EuGH-Urteil (C-128/11 UsedSoft GmbH vs. Oracle International Corp.). Dieses bestätigt den Handel mit Softwarelizenzen innerhalb der Europäischen Union. Enterprise-Infrastruktur für hochvirtualisierte Rechenzentren Virtualisieren. Skalieren. Kritische Datenprozesse absichern. Jetzt Windows Server Datacenter & SQL Server Enterprise digital bereitstellen.14989,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
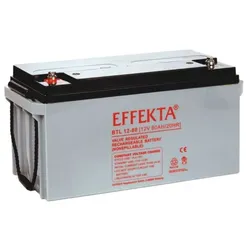
Effekta BTL 12-80 AGM Akku 12V 80Ah – passend für USV, Rechenzentrum, Server & TelekomEffekta BTL 12-80 AGM Akku 12V 80Ah – passend für USV, Rechenzentrum, Server & Telekom Der Effekta BTL 12-80 ist ein langlebig ausgelegter AGM-Bleiakku mit 12 V, 80 Ah und 960 Wh . Die BTL-Serie ist auf zuverlässige Standby-, Puffer- und Notstromversorgung ausgerichtet. Diese Ausführung passt besonders für usv- und notstromanlagen, sofern Gehäuseformat, M6-Schraubanschluss und Ladetechnik übereinstimmen. Passend für diese Anwendungen Die Kombination aus hoher Energiereserve, wartungsfreier VRLA-Technologie und robuster Anschlussausführung ist besonders für folgende professionelle Einsatzfelder geeignet: USV- und Notstromanlagen Rechenzentrum, Server und Telekommunikation Sicherheits- und Brandmeldesysteme Industrie- und Pufferstromversorgung Kompatible Akkus und mögliche Ersatztypen Je nach Geräteausführung kann dieser Akku als Ersatz oder Alternative zu folgenden Batterietypen geeignet sein: Multipower MP80-12 Q-Batteries 12LS-80 vergleichbare 12-V-/80-Ah-AGM-Akkus mit 350 × 167 × 183 mm und M6 Wichtig: Bei großen AGM-Akkus können trotz gleicher Kapazität erhebliche Unterschiede bei Gehäuselänge, Gesamthöhe, Anschlussposition und Gewinde bestehen. Für einen sicheren Austausch müssen alle Einbaumerkmale exakt verglichen werden. Technische Daten Hersteller: Effekta Modell: BTL 12-80 Produktart: AGM-Bleiakku / VRLA-Akku Technologie: AGM / Blei-Vlies / VRLA Nennspannung: 12 V Nennkapazität: 80 Ah Energieinhalt: 960 Wh Abmessungen L × B × H: 350 × 167 × 183 mm Gesamthöhe Anschluss: M6-Schraubanschluss Gewicht: ca. 24 kg Lieferumfang: 1x Effekta BTL 12-80 AGM-Akku 12V 80 Ah BTL-Langzeitserie für stationäre Energieversorgung Die BTL-Serie ist für professionelle Standby-Anwendungen mit erhöhtem Anspruch an Zuverlässigkeit und Gebrauchsdauer konzipiert. Die tatsächliche Lebensdauer hängt von Temperatur, Ladespannung, Entladetiefe und Wartungsbedingungen der Anlage ab. Wartungsfreie AGM-Technologie Der Elektrolyt ist in einem Glasfaservlies gebunden. Dadurch ist der Akku verschlossen, ventilreguliert und im normalen Betrieb wartungsfrei hinsichtlich des Nachfüllens von Wasser. Die robuste VRLA-Bauweise unterstützt eine zuverlässige Stromversorgung in der jeweils vorgesehenen Standby- oder Zyklenanwendung. Passform vor der Bestellung sicher prüfen Vergleichen Sie vor dem Kauf unbedingt Spannung, Kapazität, Maße, Anschluss, Polung, Halterung und Ladetechnik mit dem vorhandenen Akku. Die Geräte- oder Referenzbezeichnung allein reicht nicht aus, weil Hersteller innerhalb einer Baureihe unterschiedliche Batterieausführungen verwenden können. Lieferumfang 1x Effekta BTL 12-80 AGM-Akku 12V 80 Ah179,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer übernimmt die Rentenversicherung?
Die Rentenversicherung wird in der Regel von den Arbeitnehmern, Arbeitgebern und dem Staat gemeinsam finanziert. Arbeitnehmer zahlen einen Teil ihres Gehalts als Beiträge in die Rentenversicherung ein, während Arbeitgeber ebenfalls Beiträge leisten. Der Staat unterstützt die Rentenversicherung durch Steuermittel, um sicherzustellen, dass Rentner im Alter eine angemessene Rente erhalten. Die Rentenversicherung wird von verschiedenen Trägern wie der Deutschen Rentenversicherung verwaltet, die die Rentenansprüche der Versicherten berechnen und auszahlen. Letztendlich ist es also eine gemeinsame Verantwortung von Arbeitnehmern, Arbeitgebern und dem Staat, die Rentenversicherung zu finanzieren und sicherzustellen. Wer übernimmt die Rentenversicherung? **
-
Wie viel Rentenversicherung Werkstudent?
Die Höhe der Rentenversicherung für Werkstudenten hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Anzahl der Arbeitsstunden und dem Rentenversicherungsträger. Als Werkstudent bist du in der Regel rentenversicherungspflichtig, wenn du mehr als 450 Euro im Monat verdienst oder länger als drei Monate arbeitest. Die Beiträge zur Rentenversicherung werden je nach Einkommen berechnet und vom Arbeitgeber und Arbeitnehmer jeweils zur Hälfte getragen. Es ist wichtig, sich bei der zuständigen Rentenversicherung zu informieren, um die genaue Höhe der Beiträge zu erfahren. **
-
Wer zahlt keine Rentenversicherung?
Wer zahlt keine Rentenversicherung? Personen, die selbstständig tätig sind, sind in der Regel nicht verpflichtet, Beiträge zur gesetzlichen Rentenversicherung zu zahlen. Auch Beamte und Richter sowie bestimmte Berufsgruppen wie beispielsweise Künstler oder Publizisten sind von der Rentenversicherungspflicht befreit. Zudem sind geringfügig Beschäftigte, deren Einkommen unterhalb der geltenden Grenze liegt, von der Rentenversicherungspflicht befreit. Es ist jedoch ratsam, auch als Selbstständiger oder Freiberufler eigenständig für die Altersvorsorge zu sorgen, um im Alter abgesichert zu sein. **
-
Wer muss Rentenversicherung bezahlen?
Die Rentenversicherung wird von Arbeitnehmern, Arbeitgebern und Selbstständigen gemeinsam finanziert. Arbeitnehmer zahlen einen Teil ihres Bruttogehalts als Beiträge zur Rentenversicherung, während Arbeitgeber den anderen Teil übernehmen. Selbstständige müssen ihre Beiträge zur Rentenversicherung selbstständig entrichten. Die Beiträge dienen dazu, das Rentensystem zu finanzieren und sicherzustellen, dass Rentner im Alter eine angemessene Rente erhalten. Es ist wichtig, regelmäßig Beiträge zur Rentenversicherung zu zahlen, um im Alter abgesichert zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.